


- 兼務社員を一律の評価基準だけで評価する問題点
- 共通ルールと業務別評価を両立する方法
- 兼務割合と評価比率の決め方
- 複数の上長による評価の進め方
- 評価比率を使った計算方法と注意点
兼務社員の人事評価が難しい3つの理由
兼務社員の人事評価が難しいのは、単に担当業務が複数あるからではありません。
評価する仕事の範囲、成果を把握する上長、評価制度の運用方法が一致しにくいことが大きな原因です。
例えば、総務と人事を兼務する社員の場合、総務部門では日常業務の正確性や期限管理が重視され、人事部門では採用活動や社員対応、制度運用への貢献が求められることがあります。
これらを一律の評価項目だけで判断すると、兼務先で果たした役割が十分に反映されない可能性があります。
一方、各部署で独立した評価を行うと、評価基準や評価者が増え、制度の運用が複雑になります。
部署や職種によって成果や期待する行動が異なり、 共通の評価項目だけでは貢献を捉えきれない。
主所属の上長が兼務先での仕事を直接確認できず、 評価の根拠となる情報が不足しやすい。
兼務先ごとに異なる評価制度を設けると、 評価者の負担や判断基準のばらつきが増える。
この3つの課題は、それぞれ別の問題に見えますが、根本には共通点があります。
それは、評価制度を統一して管理することと、個人の実際の貢献を正しく評価することが、必ずしも一致しないという点です。
制度を簡単にするために共通項目だけで評価すれば、兼務先での成果が見落とされる可能性があります。
反対に、兼務先ごとに評価方法を細分化しすぎると、評価者・社員双方の負担が大きくなり、制度が継続して運用されなくなるおそれがあります。
そのため、兼務社員の評価では、評価の仕組みはできるだけ統一しながら、担当業務ごとの貢献を反映できる設計が必要です。
兼務社員の評価方法は3パターン
兼務社員の評価方法は、大きく3つに分けられます。
1つ目は、すべての担当業務を共通の評価項目で判断する方法。2つ目は、兼務先ごとに独立して評価する方法。そして3つ目が、共通の評価ルールを使いながら、担当業務ごとの評価結果を統合する方法です。
どの方法にもメリットと注意点がありますが、複数の職種や部署で異なる役割を担う社員には、3つ目の組み合わせ方式が適している場合があります。
| 比較項目 | ① 共通評価方式 | ② 個別評価方式 | ③ 組み合わせ方式 |
|---|---|---|---|
| 評価方法 | すべての担当業務を共通の評価項目で判断する。 | 兼務先ごとに評価項目・評価結果を分ける。 | 共通の評価ルールを使い、担当業務別の評価を比率で統合する。 |
| メリット | 評価シートを統一でき、管理しやすい。 | 兼務先ごとの成果や貢献を把握しやすい。 | 運用の統一と、業務別の貢献の反映を両立しやすい。 |
| 注意点 | 兼務先での専門的な仕事や貢献を見落とす可能性がある。 | 評価項目や評価者が増え、判断基準もばらつきやすい。 | 評価比率の決定と、兼務先の評価情報の共有が必要になる。 |
| 向いているケース | 兼務先でも求められる役割がほぼ共通している場合。 | 兼務先ごとの専門性が高く、個別に評価する必要がある場合。 | 異なる職種・部署を継続的に兼務し、双方の貢献を評価したい場合。 |
| 総合的な考え方 | 運用負担は小さいが、評価内容が画一的になりやすい。 | 貢献を把握しやすい一方、運用負担が大きい。 | 運用と公平性のバランスを取りやすい 本記事の推奨方式 |
※組み合わせ方式は、担当業務や責任範囲が明確で、 兼務先の評価情報を収集できる場合に有効です。
例えば、総務と人事を兼務する社員に対して、全社共通の「協調性」「積極性」といった項目だけで評価すると、総務業務の正確性や人事業務での採用・制度運用への貢献を十分に区別できません。
一方、総務部門と人事部門がそれぞれ独自の評価制度で判断すると、評価結果をどのように統合するかが新たな問題になります。
そこで考えられるのが、評価段階や評価期間などの基本ルールを統一し、担当業務ごとに評価項目を設定する方法です。
例えば、総務業務では「期限管理」「社内対応」、人事業務では「採用業務の遂行」「社員・管理職との調整」などを評価します。
そのうえで、各業務の評価結果を、事前に定めた比率で統合します。
この方法であれば、評価制度を職種ごとに一から作り直すことなく、兼務先ごとの役割や貢献を評価に反映できます。
ただし、評価比率を単純な業務時間だけで決めてよいとは限りません。次の章では、評価制度の基本ルールを統一しながら、担当業務ごとに評価項目を設定する具体的な方法を解説します。
共通ルールと業務別評価を組み合わせる
兼務社員の評価では、すべての評価項目を共通化する必要はありません。
統一すべきなのは、評価期間・評価段階・判断基準の作り方・評価結果の取りまとめ方法など、制度運用の基本ルールです。
一方、評価項目そのものは、兼務先で担当する業務や期待される役割に合わせて設定します。
例えば、総務70%・人事30%を兼務する社員であれば、総務では「社内対応」「期限管理」、人事では「採用業務の遂行」「社員・管理職との調整」などを評価項目の候補にできます。
共通の4段階評価を使いながら、総務と人事で異なる仕事内容を評価するという考え方です。
評価期間・4段階評価・判断基準の作り方・評価結果の取りまとめ方法
総務の評価 × 70% + 人事の評価 × 30%
※70%・30%は説明用の仮定です。 実際の評価比率は、業務量だけでなく責任範囲や期待役割も踏まえて決定します。
この方法では、総務と人事で評価項目が異なっていても、評価段階と判断の基本ルールは共通です。
例えば、4段階評価の「3」を「期待どおりに役割を果たしている状態」と統一しておけば、それぞれの業務について期待する水準を判断できます。
総務では総務業務に求められる行動を、人事では人事業務に求められる行動を確認し、同じ4段階で評価する仕組みです。
また、すべての評価項目を主所属の上長だけで判断する必要はありません。兼務先の上長が担当業務の評価情報を提供し、主所属の上長が最終評価を取りまとめる方法も考えられます。
重要なのは、兼務先ごとに評価制度を増やすことではなく、共通の制度の中で異なる役割を評価できるようにすることです。
なお、ここで示した70%・30%は、あらかじめ評価比率が決まっている場合の例です。
実際には、業務時間の割合だけで決めてよいのか、責任の重さをどう反映するのかという問題があります。
次の章では、兼務割合と評価比率を決める際の判断基準を整理します。
兼務割合と評価比率の決め方
兼務社員の評価比率を決める際、最初に確認したいのが、それぞれの業務にどの程度関わっているかという兼務割合です。
例えば、総務業務に週28時間、人事業務に週12時間従事している社員であれば、業務時間の割合は総務70%・人事30%になります。
この割合を評価比率の出発点にする方法は、分かりやすく、社員にも説明しやすいというメリットがあります。
しかし、業務時間の割合と、評価上の重要性が必ずしも一致するとは限りません。
例えば、人事業務が全体の30%であっても、採用計画の立案や制度改定など、責任の大きい業務を担当している場合があります。
反対に、業務時間が長くても、定型的な作業が中心で、期待される役割が限定されている場合もあります。
そのため、兼務社員の評価比率は、業務時間だけでなく、各業務の責任範囲や期待役割も踏まえて決めることが重要です。
各業務にどの程度の時間を使い、 どのくらいの仕事を担当しているか。 評価比率を検討する出発点になる。
担当者としての実務だけでなく、 判断・調整・改善など、 どこまで責任を負っているか。
各業務で何を成果として期待するか。 会社や部署が重視する役割と、 本人に求める貢献を確認する。
ポイント: まず業務時間・業務量を確認し、 責任範囲と期待役割を踏まえて評価比率を調整します。 調整する場合は、その理由を本人にも説明できるようにしておきましょう。
例えば、総務70%・人事30%の社員について、実際の業務時間に合わせて評価比率も70%・30%とする方法が考えられます。
一方、人事業務では採用計画の立案や制度運用の改善など、より大きな責任を担っている場合、評価比率を総務60%・人事40%とする判断もあり得ます。
ただし、これは人事業務の方が重要だからという理由だけで決めるものではありません。
担当業務の責任と期待役割を確認し、なぜその評価比率にするのかを説明できることが必要です。
また、評価比率は原則として評価期間の開始前に決め、本人と関係する上長で共有しておきましょう。
評価期間の終了後に成果を見て比率を変更すると、結果に合わせて評価基準を動かしたと受け取られるおそれがあります。
調整理由の例: 人事業務では採用計画の立案や制度改善など、 業務時間に対して責任の大きい役割を担っているため、 評価比率を40%に設定する。
※数値は説明用の例です。 責任の重さを何%に換算するかについて、 一律の正解があるわけではありません。
兼務社員の評価点を計算する方法
兼務先ごとの評価が決まったら、事前に設定した評価比率を使って評価点を統合します。
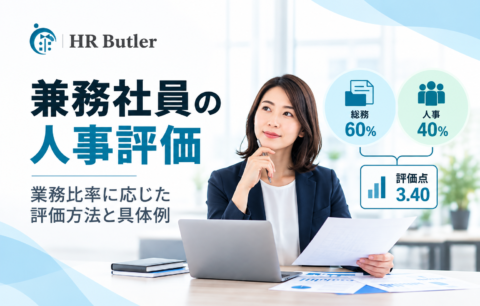
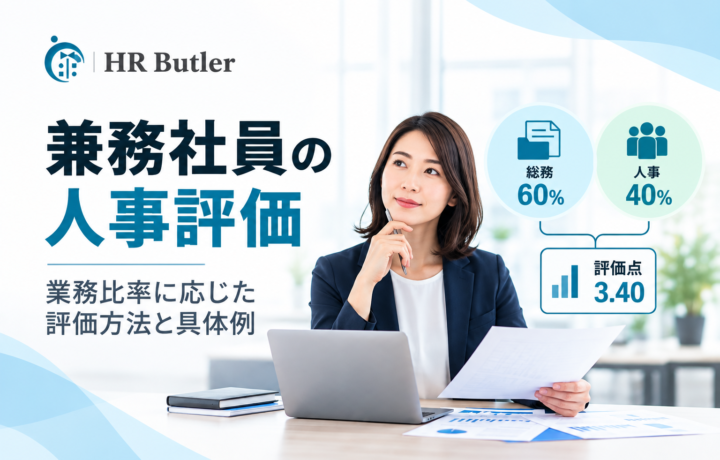
例えば、総務60%・人事40%の評価比率で、総務の評価が3点、人事の評価が4点だった場合、加重平均による評価点は3.40点です。
計算方法は、各業務の評価点に評価比率を掛け、それぞれを合計するだけです。
兼務社員の統合評価点 = 各業務の評価点 × 各業務の評価比率の合計
以下の計算機では、評価比率と評価点を変更しながら、統合評価点がどのように変わるか確認できます。
兼務先ごとの評価比率と4段階評価を入力すると、 統合評価点を自動計算します。
総務 3点 × 60% + 人事 4点 × 40% = 3.40点
注意: この計算結果は加重平均による参考値です。 実際の最終評価は、評価根拠や各業務の責任範囲を確認し、 会社が定めた評価基準・端数処理ルールに従って決定してください。
上記の例では、総務の評価3点に60%、人事の評価4点に40%を掛け合わせ、統合評価点は3.40点になります。
この方法のメリットは、兼務先ごとの評価を残しながら、最終的な評価結果を一つの数値に整理できることです。
ただし、3.40点という数値を、そのまま4段階評価の「3」または「4」に置き換えるべきとは限りません。
小数点以下の扱いや最終評価への換算方法は、評価開始前に統一しておく必要があります。
また、総務と人事で評価基準の厳しさが大きく異なると、加重平均を計算しても公平な結果にはなりません。
各業務の評価点が、共通の4段階評価の考え方に沿って付けられているか確認することが重要です。
さらに、計算だけでは解決できないのが、兼務先での働きを誰が確認し、誰が最終評価を決めるのかという問題です。
次の章では、主所属の上長と兼務先の上長の役割分担を整理します。
兼務先が複数ある場合の評価者の決め方
兼務社員の人事評価では、主所属の上長だけでなく、兼務先の上長からも評価情報を集めることが重要です。
例えば、総務部に所属しながら人事業務も担当する社員の場合、総務部長が人事業務での働きまで十分に把握しているとは限りません。
一方、人事部長も、総務業務での成果や日常的な取り組みをすべて把握しているわけではありません。
そのため、担当業務を実際に確認できる上長が評価情報を提供し、主所属の上長が結果を取りまとめるという役割分担が考えられます。
この方法であれば、兼務先ごとの貢献を確認しながら、評価の最終責任者を明確にできます。
例:総務部長
例:人事部長
主所属の上長が評価案を統合し、 会社の承認ルールに従って最終評価を決定する。
※役割分担は一例です。 実際の決裁権限や評価承認の手順は、 自社の人事評価制度に合わせて定めてください。
この仕組みで注意したいのは、兼務先の上長から単に「3点」「4点」という評価点だけを受け取らないことです。
同じ3点でも、何を根拠に「期待どおり」と判断したのかが分からなければ、評価の妥当性を確認できません。
兼務先の上長には、評価点と併せて、代表的な成果や行動事例を共有してもらうことが重要です。
ただし、評価のために詳細な業務記録を大量に作成させる必要はありません。各業務について、判断の根拠となる事例を簡潔に残す程度から始める方が、運用を継続しやすくなります。
また、複数の上長の評価が食い違った場合は、単純に平均するのではなく、評価対象となる業務や判断基準が一致しているかを確認します。
評価者を増やすことが目的ではなく、兼務先での貢献を見落とさず、最終評価の責任を明確にすることが目的です。
なお、兼務先の上長が評価情報を提出する期限や、主所属の上長とのすり合わせ方法も、評価開始前に決めておくと運用が安定します。
次の章では、兼務社員の人事評価で起こりやすい失敗と、その防止策を整理します。
兼務社員の人事評価でよくある5つの失敗
兼務社員の評価制度では、評価項目や計算方法を整えるだけでは十分ではありません。
実際の運用では、兼務先での貢献が評価に反映されなかったり、業務の負担が特定の社員に偏ったりすることがあります。
特に注意したいのは、評価制度の仕組みが整っていても、評価対象となる仕事や期待役割が曖昧なまま運用されることです。
以下では、兼務社員の人事評価で起こりやすい5つの失敗と、その改善方法を整理します。
| よくある失敗 | 起こりやすい問題 | 改善方法 |
|---|---|---|
| ① 共通項目だけで評価する | 兼務先での専門的な仕事や成果が、 評価に反映されにくくなる。 | 評価ルールは共通化し、 評価項目は担当業務ごとに設定する。 |
| ② 評価比率を期末に決める | 評価結果を見て比率を調整したと受け取られ、 公平性や納得感が損なわれる。 | 評価開始前に比率と判断理由を決め、 本人・関係する上長で共有する。 |
| ③ 主所属の上長だけで判断する | 兼務先での成果や行動を十分に把握できず、 一部の仕事だけで評価される。 | 兼務先の上長から評価点と 代表的な行動事実を共有してもらう。 |
| ④ 同じ成果を二重に評価する | 一つの取り組みを複数の部署で評価し、 特定の成果が過大に反映される。 | 各業務の評価対象を整理し、 同じ成果を重複して加点しない。 |
| ⑤ 兼務による負担を見落とす | 複数部署から業務を依頼され、 優先順位が曖昧なまま負担が増える。 | 業務量・責任範囲・優先順位を確認し、 必要に応じて担当業務を調整する。 |
※評価制度だけで解決できない問題もあります。 兼務による過重負担や指揮命令の重複は、 業務分担そのものを見直すことが重要です。
これらの失敗を防ぐためには、評価制度の設計だけでなく、兼務社員の日常的な業務管理も重要です。
例えば、総務と人事の両方から急ぎの仕事を依頼される場合、本人だけで優先順位を判断するのは難しくなります。
このような状況では、評価項目を調整する前に、どちらの業務を優先するのか、誰が仕事量を調整するのかを明確にする必要があります。
また、兼務によって担当業務が増えたこと自体を、無条件に高く評価する必要はありません。
評価すべきなのは、担当する役割に対して、どのような成果や行動が確認できたかという点です。
ただし、当初の想定より業務負担が大きくなっている場合は、目標や期待役割が現実的だったかを確認することも欠かせません。
兼務社員の人事評価を形骸化させないためには、評価比率を計算するだけでなく、評価対象・責任範囲・業務負担を継続的に確認することが重要です。
兼務社員の評価シートと計算テンプレート
兼務社員の人事評価では、担当業務ごとの評価結果を別々に管理するだけでなく、最終評価まで一つのシートで確認できるようにしておくと便利です。
ただし、兼務先ごとに独立した評価シートを作成すると、評価項目や評価段階の違いによって、結果の比較や取りまとめが難しくなる場合があります。
そこで、評価段階と計算方法は統一し、評価項目・評価者・評価比率は担当業務ごとに設定する形式が考えられます。
以下では、総務と人事を兼務する社員を例に、評価比率を使って統合評価点を計算するExcelテンプレートを用意しました。
兼務先ごとの評価点と評価比率を入力するだけで、 統合評価点を自動計算できます。 記入例・空欄テンプレート・使い方を収録しています。
Excelテンプレートを無料ダウンロード ↓Excel形式(.xlsx)/登録不要・無料
テンプレートには、評価点の計算例に加え、自社の兼務状況に合わせて入力できる空欄シートも用意しています。
実際に使用する際は、評価期間の開始前に担当業務・評価項目・評価比率・評価者を決め、本人と関係する上長で共有してください。
また、計算結果をそのまま最終評価とするのではなく、評価の根拠や会社の評価基準と照らし合わせて確認することが重要です。
兼務社員の評価制度は、複雑な仕組みを作ることよりも、各業務での貢献を適切に評価し、無理なく運用できる状態にすることが大切です。
まとめ|兼務社員の評価は共通ルールと個別評価の両立
兼務社員の人事評価では、すべての業務を同じ評価項目で判断しようとすると、兼務先ごとの成果や貢献が見えにくくなります。
一方、兼務先ごとに独立した評価制度を設けると、評価者の負担が増え、結果の取りまとめも複雑になります。
そのため、評価期間・評価段階・評価手順などの基本ルールは統一し、評価項目は担当業務ごとに設定する方法が有効です。
評価比率についても、単純な業務時間の割合だけで決めるのではなく、責任範囲や期待役割を踏まえて検討する必要があります。
また、主所属の上長と兼務先の上長の役割分担を明確にし、評価結果だけでなく、その判断根拠を共有できる仕組みを整えることも重要です。
兼務社員の評価で目指したいのは、制度を複雑にすることではありません。
共通ルールによる運用のしやすさと、担当業務ごとの貢献を適切に評価することを両立させることです。
まずは、現在の兼務社員について、担当業務・評価項目・評価比率・評価者が明確になっているか確認するところから始めましょう。
兼務社員の評価項目や評価比率の決め方、
評価者の役割分担など、
人事評価制度の運用には会社ごとの課題があります。
HRButlerでは、企業の組織体制や実際の業務に合わせた
人事評価制度の設計・見直しをご支援しています。
お問い合わせフォームへ移動します